CNE Review – febrero 2022

Publicado el 24 de febrero de 2022 / Read in English

Ver todas las ediciones del
CNE Review
COMPARTA

En esta edición

El 27 de enero de 2022 la Junta de Supervisión y Administración Financiera (“JSAF”) de Puerto Rico certificó un nuevo Plan Fiscal para el año fiscal 2022. El objetivo principal de la revisión del Plan Fiscal fue adaptarlo a los términos y condiciones establecidos en el Plan de Ajuste para Puerto Rico confirmado por la jueza Laura Taylor Swain el 18 de enero de 2022.

En esta edición del CNE Review destacamos algunos de los componentes más importantes del Plan Fiscal, incluyendo:

  • Reformas estructurales
  • Reestructuración de la deuda
  • Medicaid
  • Pensiones
  • Universidad de Puerto Rico

Continúa leyendo para un resumen de nuestro análisis o haz clic aquí para leer el texto completo.

Finalmente, no te pierdas la Nota del editor.

Análisis de CNE

Aspectos destacados del plan fiscal 2022

Por Sergio M. Marxuach, director de Política Pública

Panorama general

El Plan Fiscal revisado incluye cambios tanto en los ingresos como en los gastos y también incluye el servicio de la deuda reestructurada de Puerto Rico según el Plan de Ajuste. La gráfica siguiente muestra los cambios más importantes en el superávit previsto de Puerto Rico en relación con la versión anterior del Plan Fiscal en 2021. Haz clic aquí para un análisis de los cambios más significativos.
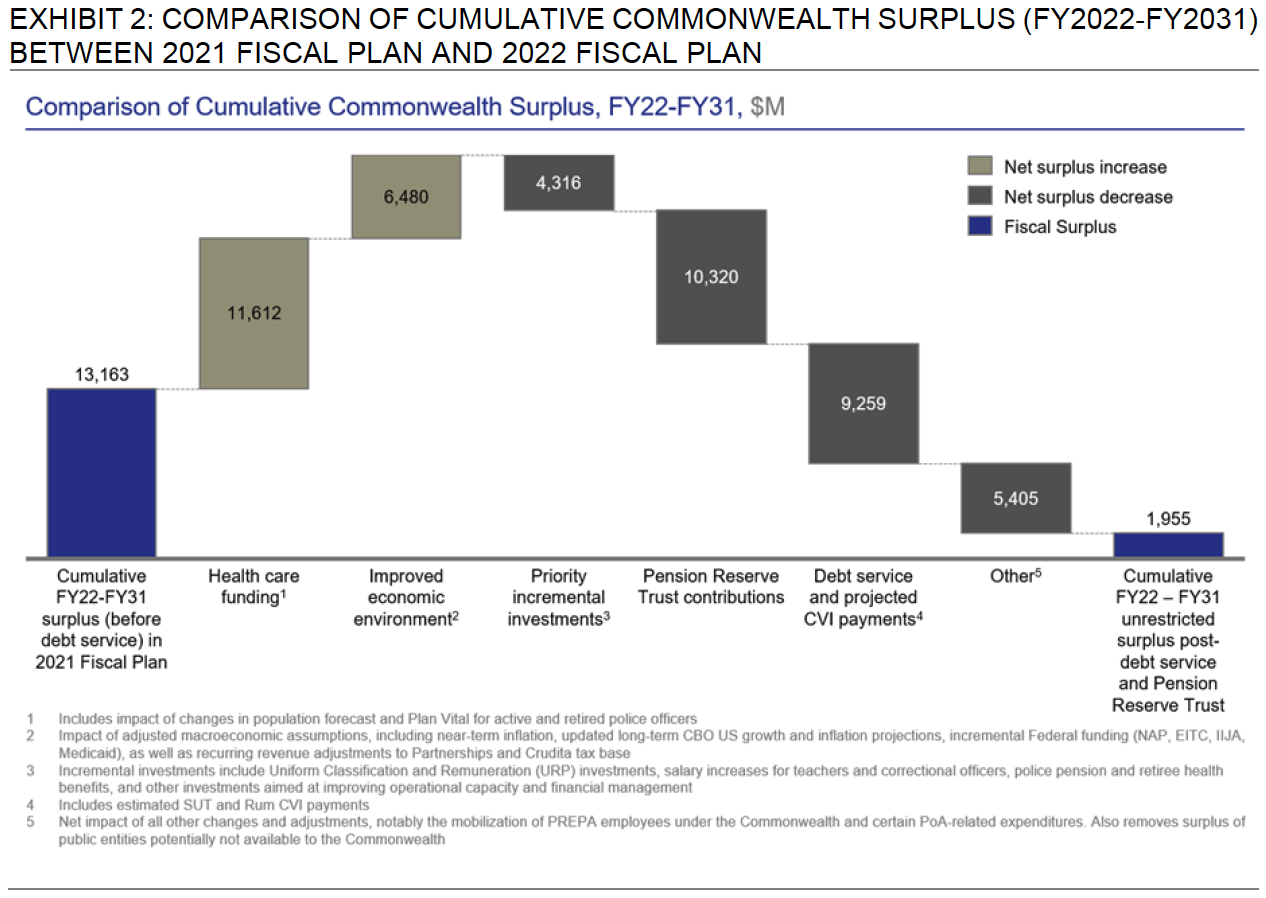
Fuente: JSAF, Plan Fiscal Certificado para AF 2022, p. 15.

Se estima que los superávits no restringidos previstos al final de los próximos cinco años fiscales promediarán $190 millones al año, lo que significa que el gobierno de Puerto Rico tiene muy poco margen de maniobra si los ingresos resultan ser sustancialmente inferiores a las expectativas, los gastos superan significativamente la cantidad presupuestada, o se produce una combinación de menores ingresos y mayores gastos.

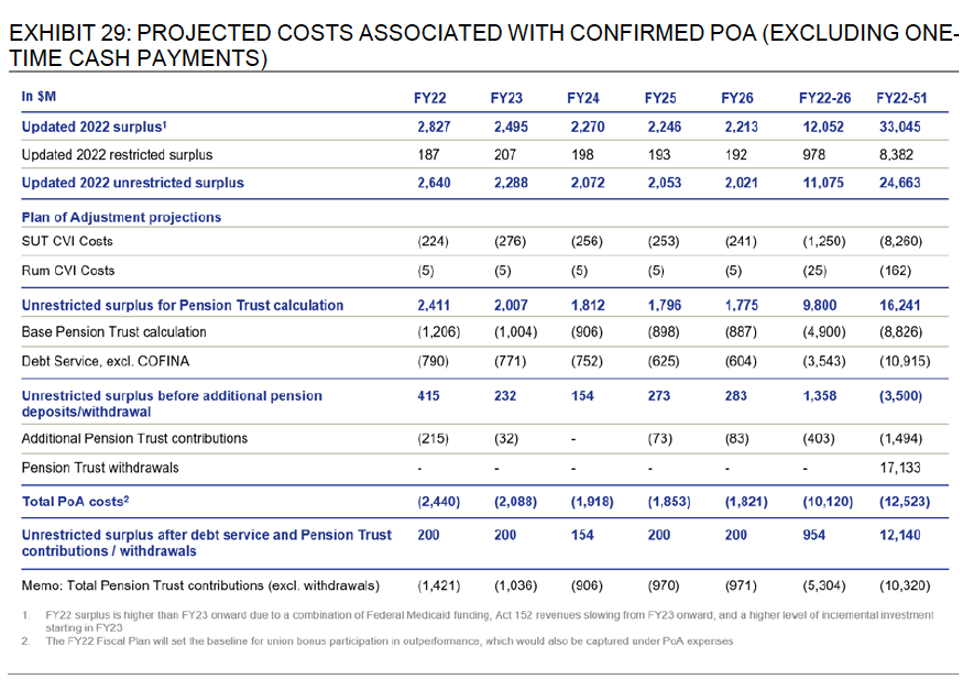
Haz clic aquí para un desglose de los costos previstos asociados al Plan de Ajuste.
 

Reformas estructurales

El Plan Fiscal para el AF22, al igual que los anteriores, incorpora los efectos de las reformas estructurales en las áreas de (1) capital humano y beneficios sociales, (2) educación K-12, (3) facilidad para hacer negocios, (4) el sector de la energía y (5) la infraestructura que, según la JSAF, “permitirá que Puerto Rico comience a crecer de nuevo basado en la competitividad, contrarrestando la trayectoria de crecimiento negativo que ha plagado a la isla por más de una década, y reduciendo la dependencia de los fondos federales para estimular el desarrollo económico”. La siguiente gráfica muestra el impacto estimado por la JSAF de estas reformas estructurales.
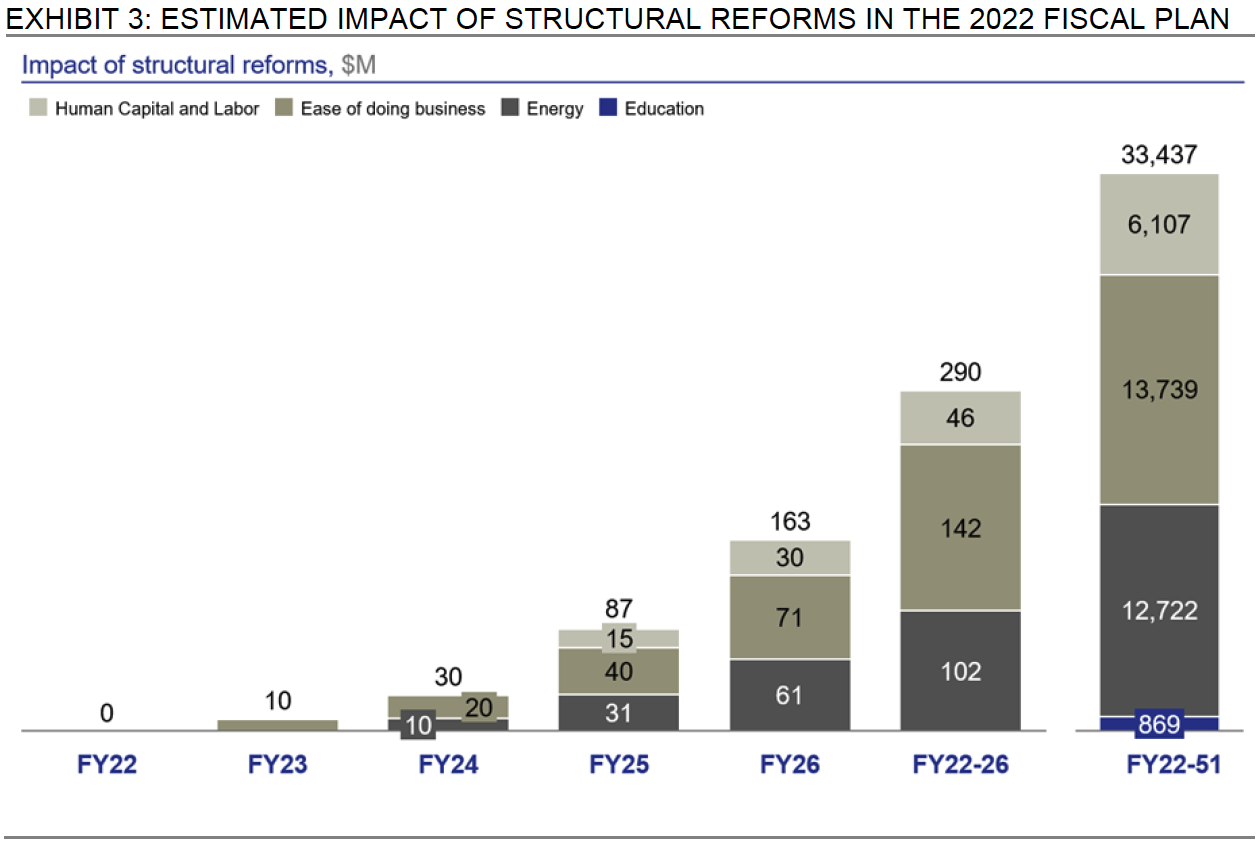
Fuente: JSAF, Plan Fiscal Certificado para AF 2022, p. 17.

No obstante, las reformas estructurales favorecidas por la JSAF y expuestas en el Plan Fiscal son cuestiones de segundo orden y no generarán el crecimiento económico que Puerto Rico necesita, tanto para aumentar la calidad de vida de su población como para pagar su deuda reestructurada, a menos que se inserten o enmarquen en una estrategia o visión económica más amplia.

Haz clic aquí para leer más sobre por qué estas políticas no suelen producir el crecimiento generalizado que prometen sus defensores.


Reestructuración de la deuda

El Plan de Ajuste de Puerto Rico disminuye las obligaciones del gobierno aproximadamente un 48%, sin tener en cuenta las posibles recuperaciones a través del pago de los Instrumentos de Valor Contingente (“IVC”). El alivio total de la deuda, por tanto, es significativo pero no tan alto como afirma la JSAF, ni tan bajo o trivial como alegan los detractores del plan, afirma el análisis.
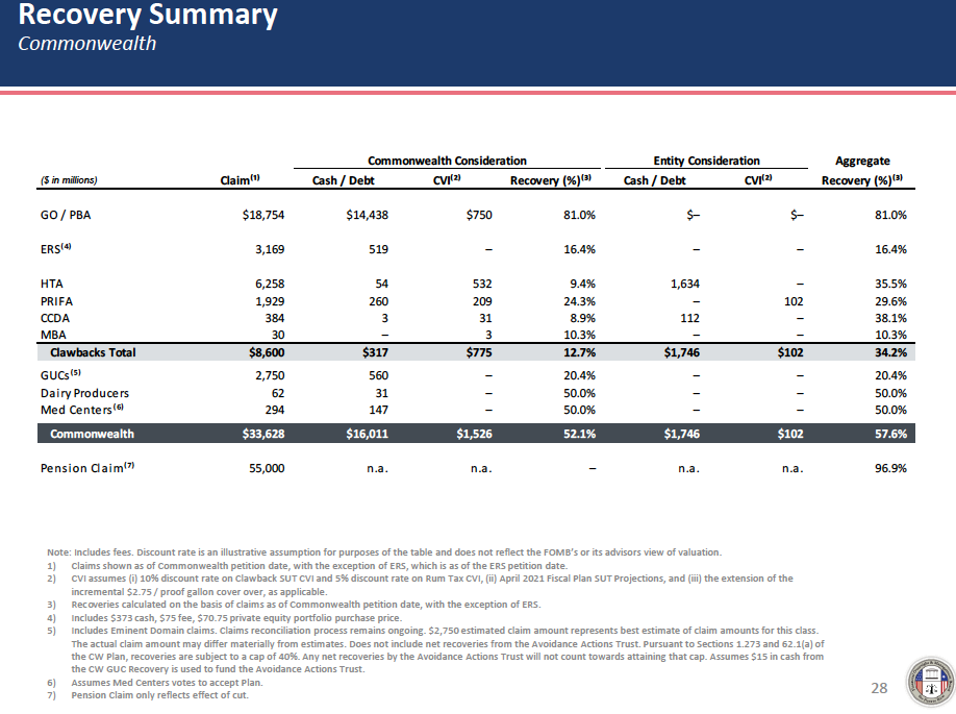
Fuente: JSAF, Resumen del Plan de Ajuste, p. 28.

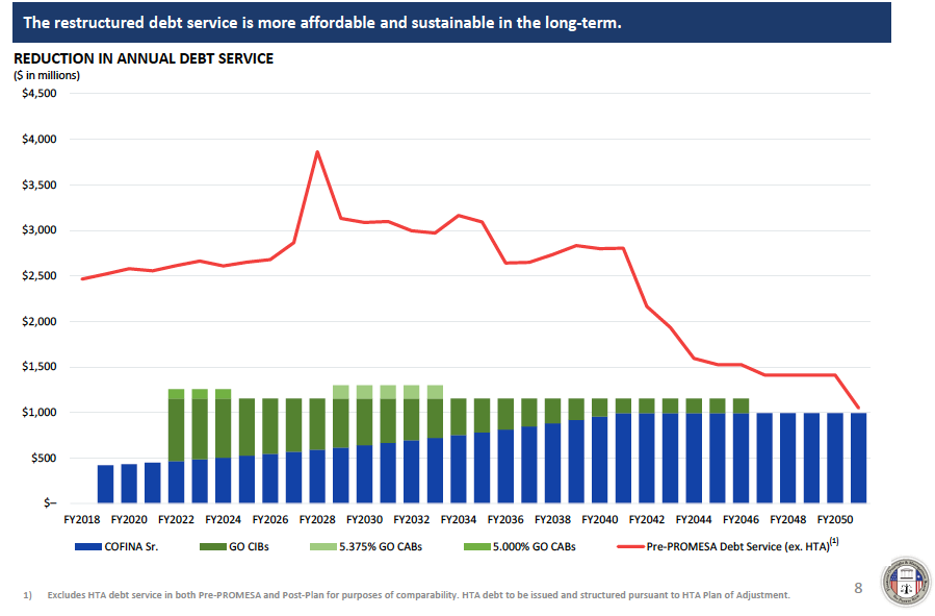
Y lo que es más importante, desde el punto de vista del presupuesto anual, el Plan de Ajuste reduce considerablemente el servicio de la deuda del gobierno, que pasa de un promedio anual anterior a PROMESA de $1,330 millones a un promedio anual luego de la reestructuración de $666 millones. El servicio total de la deuda de GO/COFINA nunca superará los $1,150 millones, es decir, aproximadamente el 1.6% del PNB del año fiscal 2021, durante los próximos 30 años.

También cabe destacar, el Plan Fiscal 2022 “no prevé que el gobierno de Puerto Rico se endeude por ningún motivo en los próximos cinco años”.

Haz clic aquí para una lista de conceptos para la administración de la deuda incluidas en el Plan de Ajuste para limitar un mayor endeudamiento en el futuro.


Medicaid

En septiembre de 2021, los Centros de Servicios de Medicare y Medicaid (“CMS”, por sus siglas en inglés) emitieron una interpretación de la disposición del límite de financiamiento de Medicaid para Puerto Rico que, ente otras cosas, aumentó el límite asignado para el año fiscal 2022 a $2,943 millones.

La JSAF considera que la interpretación administrativa de los CMS es una “solución a largo plazo para el financiamiento de Medicaid para Puerto Rico”. Respetuosamente, no estamos de acuerdo por las siguientes razones:

  1. La carta de los CMS no es una orden administrativa vinculante, una norma o un reglamento, ni una ley. Por lo tanto, esta política podría ser revertida o retirada en cualquier momento.
  2. La interpretación administrativa no modifica, ni puede modificar, el Porcentaje de Asistencia Médica Federal (55% FMAP, por sus siglas en inglés), lo que podría dar lugar a que el gobierno tuviera que recortar los beneficios o reducir otros gastos para pagar el programa Medicaid si se revoca la interpretación de los CMS.

Finalmente, la reducción de la cantidad que debe presupuestar Puerto Rico para Medicaid ha “liberado” aproximadamente $800 millones que han permitido a la asamblea legislativa volver a sus antiguos derroches. En nuestra opinión, esos fondos podrían haberse aprovechado mejor creando un fondo de estabilización presupuestaria o restaurando, al menos parcialmente, la asignación del Fondo General para la Universidad de Puerto Rico.

Haz clic aquí para más sobre Medicaid.


Pensiones

El Plan Fiscal se ha modificado para reflejar ciertas reformas realizadas en los planes de retiro de Puerto Rico. Los costos/ahorros asociados a estas reformas se detallan en la siguiente gráfica.
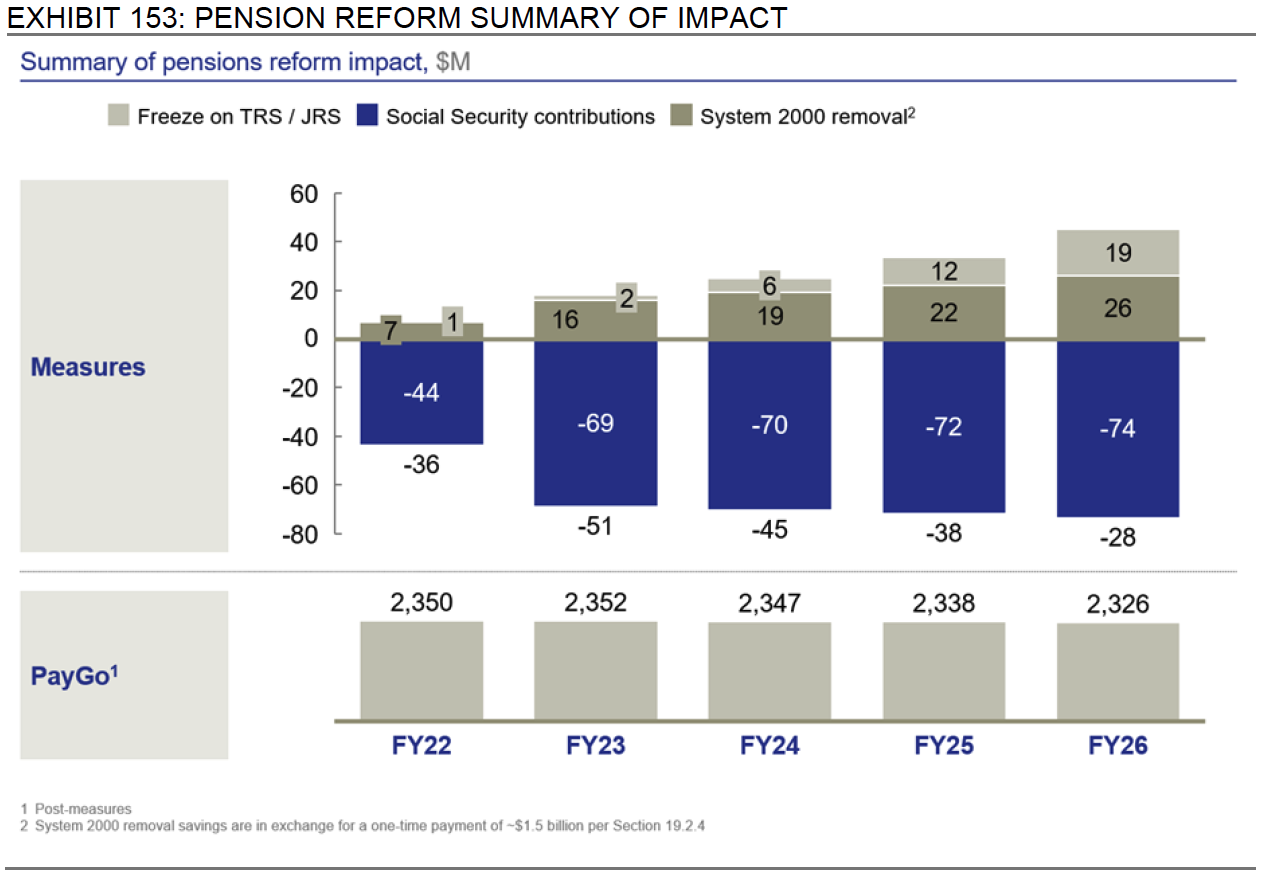
Fuente: JSAF, Plan Fiscal Certificado para AF 2022, p. 320.

Los costos totales de las pensiones (PayGo más los depósitos del fideicomiso) durante el periodo AF2022-AF2031 tendrán un promedio de más de $3,000 millones al año. Esto significa que los pagos relacionados con las pensiones serán la mayor partida de gastos durante ese periodo de diez años.

Para que quede claro, no estamos defendiendo la reducción de las pensiones. Sin embargo, queremos destacar que estos $3,000 millones anuales son el costo que estamos pagando ahora debido a décadas de mala administración, por los muchos años que los organismos gubernamentales no hicieron las contribuciones requeridas para las pensiones y por las múltiples veces que el gobierno central ‘tomó prestado’ del fondo de pensiones y nunca devolvió el ‘préstamo’.

Haz clic aquí para más sobre las reformas de pensiones y las compensaciones (“tradeoffs”) incluidos en el Plan Fiscal.


Universidad de Puerto Rico

Tal vez ninguna otra agencia gubernamental ha sufrido tantos recortes en su presupuesto como la Universidad de Puerto Rico (“UPR”). La asignación del Fondo General a la UPR se ha reducido por $445 millones, o 48%.

Es difícil entender esta reducción masiva en la asignación del Fondo General para la institución de educación superior más importante de Puerto Rico. Algunos argumentan que la reducción presupuestaria se justifica por la disminución de la matrícula de estudiantes. Sin embargo, una mirada rápida a los datos demuestra que esta es una afirmación falsa. Según los datos publicados por la UPR, la matrícula estudiantil ha disminuido de 46,325 durante el año fiscal 2017 a 35,623 durante el año fiscal 2022, una reducción de 23%. Por lo tanto, la reducción del 48% en las asignaciones del Fondo General es completamente desproporcionada con respecto a la disminución de la matrícula.

Además, si la JSAF realmente quiere mejorar el capital humano de Puerto Rico como base del crecimiento económico para el futuro, entonces el desmantelamiento de la UPR es totalmente contraproducente. Por lo tanto, recomendamos que, si los ahorros proyectados en la aportación local a la operación del programa de Medicaid se hacen realidad, que al menos una parte de los fondos que queden disponibles se asignen a la Universidad de Puerto Rico.

Haz clic aquí para más sobre la UPR.

Nota del editor

“No han aprendido nada y no han olvidado nada”

La frase del título se atribuye tradicionalmente al hombre de estado francés Charles-Maurice de Talleyrand, en referencia al comportamiento obstinado de la restaurada dinastía borbónica tras la caída de Napoleón. Tras la Revolución de 1789, el terror de los jacobinos y el ascenso y caída de un emperador que pretendía conquistar media Europa, la monarquía restablecida pretendió gobernar como si nada hubiera pasado, retomando las cosas justo donde las dejaron en 1789… con resultados predecibles.

En los últimos tiempos, la frase se ha utilizado para caracterizar a los políticos y a los responsables por formular política pública que pretenden oponerse a la historia, insistiendo, contra todo consejo y evidencia, en preservar los desastres del pasado, tratando de detener el cambio político y económico a toda costa, sólo para acabar repitiendo los mismos errores de antaño. La historia demuestra que esta locura puede salir muy cara, tanto en sangre como en dinero.

Por desgracia para Puerto Rico, recientemente hemos visto a un grupo de “líderes” políticos demostrar que no han aprendido ni olvidado nada desde que el gobernador de Puerto Rico declaró nuestra deuda pública como “impagable” en 2015. Tras siete años de impago, quiebra, legislación federal que despojó a Puerto Rico de su capacidad para desarrollar e implementar una política fiscal, la imposición de una junta de supervisión no elegida y un prolongado proceso supervisado por los tribunales para reestructurar la deuda de Puerto Rico, un grupo de personas responsables por formular política pública actúa como si no hubiera aprendido nada de esa experiencia.

La Asamblea Legislativa de Puerto Rico estuvo considerando recientemente la Resolución Conjunta de la Cámara 278 para implementar cambios en el presupuesto actual a la luz de la aprobación y certificación tanto del Plan de Ajuste para el gobierno de Puerto Rico como del Plan Fiscal para el Año Fiscal 2022. Entre otras cosas, hemos visto el regreso de los “barriles de tocino”, el uso de fondos no recurrentes para cubrir gastos recurrentes y la reasignación de fondos destinados al plan de salud público basados en la premisa errónea de que la Administración Biden ha ideado una solución permanente a largo plazo para financiar el programa Medicaid de Puerto Rico. Está claro que no han aprendido ni olvidado nada.

Para ser justos, el ejecutivo tampoco está exento de esta aflicción. Testigo de ello son los trucos fiscales que ha implementado para financiar un aumento salarial de $1,000 al mes para los maestros de las escuelas públicas. Para que quede claro, no nos oponemos a que se aumenten los salarios a los maestros de las escuelas públicas. De hecho, el Plan Fiscal para el año fiscal 2022 incluye el financiamiento de un aumento mensual permanente de $470 al mes (en dos fases). A lo que nos oponemos, porque simplemente es una mala práctica, es a utilizar fondos no recurrentes de la Ley del Plan de Rescate Estadounidense (“ARPA”, por sus siglas en inglés) para aumentarles el salario a $1,000 al mes durante sólo dos años. ¿Qué pasará entonces en 2024? De nuevo, no se ha aprendido nada, no se ha olvidado nada.

Por último, no se sorprendan si escuchan a los políticos de Puerto Rico empezar a utilizar la frase “esta vez es diferente” en el contexto de las finanzas públicas de Puerto Rico. Como dicen Carmen Reinhart y Kenneth Rogoff en su libro This Time is Different: Eight Centuries of Financial Folly, “el consejo de inversión más repetido y más caro que se haya dado jamás… se deriva de la percepción de que ‘esta vez es diferente'”. De hecho, lo peor que podemos hacer cuando empezamos a salir de la bancarrota y comienzan seriamente los esfuerzos de reconstrucción de los daños causados por los huracanes, es volver a las costumbres del pasado, las costumbres de los traqueteos contables, los presupuestos engañosos y las proyecciones de crecimiento económico e ingresos poco realistas, porque “esta vez es diferente”. Nunca lo es.

CNE en las noticias

Haz clic en el siguiente video para ver la participación de Sergio M. Marxuach en “Los Datos son los Datos” con Jay Fonseca donde se discutió el nuevo Plan Fiscal y su impacto en Puerto Rico.
Aspectos destacados del plan fiscal 2022

Aspectos destacados del plan fiscal 2022

Publicado el 23 de febrero de 2022 / Read in English

Sergio portrait
Director de Política Pública
DESCARGUE
COMPARTA

Introducción

El 27 de enero de 2022 la Junta de Supervisión y Administración Financiera (“JSAF”) de Puerto Rico certificó un nuevo Plan Fiscal para el año fiscal 2022. El objetivo principal de la revisión del Plan Fiscal fue adaptarlo a los términos y condiciones establecidos en el Plan de Ajuste para Puerto Rico confirmado por la jueza Laura Taylor Swain el 18 de enero de 2022.

En este análisis destacamos algunos de los componentes más importantes del Plan Fiscal.

Panorama general

El Plan Fiscal revisado incluye cambios tanto en los ingresos como en los gastos y también incluye el servicio de la deuda reestructurada de Puerto Rico según el Plan de Ajuste. La gráfica siguiente muestra los cambios más importantes en el superávit previsto de Puerto Rico en relación con la versión anterior del Plan Fiscal en 2021.

Fuente: JSAF, Plan Fiscal Certificado para el Año Fiscal 2022, p. 15.

Por el lado de los ingresos, los cambios más significativos son un “aumento” del financiamiento federal de Medicaid de $11,600 millones durante los próximos diez años fiscales y otros $6,500 millones procedentes de “la mejora de la recaudación de los ingresos locales como resultado de un crecimiento general de EE.UU. superior al previsto, el aumento del consumo local y la actividad económica posibilitada por la mejora de los programas de apoyo a los ingresos”.

Por el lado de los gastos, el mayor aumento se debe a las aportaciones que suman $10,300 millones durante los próximos diez años fiscales a un nuevo fideicomiso de reserva para las pensiones creado como parte del acuerdo con los pensionados en virtud del Plan de Ajuste. Cabe destacar que estos pagos anuales se suman a los pagos anuales de pensiones de aproximadamente $2,300 millones de dólares bajo el sistema de “pay-as-you-go”.

El otro gran cambio por el lado de los gastos es el servicio de la deuda reestructurada y los pagos que se deban hacer en virtud de los Instrumentos de Valor Contingente (“IVC”) que se emitirán en la fecha de entrada en vigor del Plan de Ajuste. La JSAF estima que el servicio de la deuda de obligación general y los pagos de los IVC, que sólo se efectúan si los ingresos procedentes del IVU y de los arbitrios sobre el ron superan un valor de referencia preestablecido, ascenderán a $9,300 millones durante el periodo comprendido entre los años 2022 y 2031.

En la siguiente gráfica se desglosan los costos previstos asociados al Plan de Ajuste.

Fuente: JSAF, Plan Fiscal Certificado para el Año Fiscal 2022, p. 71.

Los superávits no restringidos previstos al final de los próximos cinco años fiscales se estima que promediarán $190 millones al año. Esto significa que el gobierno de Puerto Rico tiene muy poco margen de maniobra si los ingresos reales son sustancialmente inferiores a las expectativas, los gastos superan significativamente la cantidad presupuestada, o se produce una combinación de menores ingresos y mayores gastos.

Reformas estructurales

El Plan Fiscal para el AF22, al igual que los anteriores, incorpora los efectos de las reformas estructurales en las áreas de (1) capital humano y beneficios sociales, (2) educación K-12, (3) facilidad para hacer negocios, (4) el sector de la energía y (5) la infraestructura que, según la JSAF, “permitirá que Puerto Rico comience a crecer de nuevo basado en la competitividad, contrarrestando la trayectoria de crecimiento negativo que ha plagado a la isla por más de una década, y reduciendo la dependencia de los fondos federales para estimular el desarrollo económico”. La siguiente gráfica muestra el impacto estimado por la JSAF de estas reformas estructurales.

Fuente: JSAF, Plan Fiscal Certificado para el Año Fiscal 2022, p. 17.

El problema es que estas políticas no suelen producir el crecimiento generalizado que prometen sus defensores. Por ejemplo, el profesor James K. Galbraith en su libro Welcome to the Poisoned Chalice: The Destruction of Greece and the Future of Europe (Yale, 2016), describe la experiencia europea con las reformas estructurales en los siguientes términos:

La economía europea actual desmiente las afirmaciones de que la “reforma estructural” es la clave del crecimiento. La reforma estructural se ha probado en toda Europa; no ha producido crecimiento en ninguna parte. Es cierto que a menudo las promesas [de las reformas estructurales] no se cumplen, pero cada carencia y cada falta de resultados provocan una petición de más reformas [estructurales], la verdadera señal del fanatismo. Los gobiernos que siguen cumpliendo lo hacen cínicamente: en Grecia para escapar (sin éxito, hasta ahora) del rescate; en Italia para reforzar la postura negociadora del señor Renzi frente a la UE. Muy pocos en los países afectados por las reformas estructurales se engañan pensando que van a funcionar.

Además, tanto el FMI como la OCDE han llegado a la conclusión de que las reformas estructurales por el lado de la oferta tienen, en el mejor de los casos, un efecto marginal sobre el crecimiento y, en el peor, ningún efecto o efectos negativos sobre las tasas de crecimiento a medio y largo plazo.

Por tanto, es muy poco probable que estas “reformas estructurales” generen el crecimiento económico previsto por los asesores de la JSAF. En este sentido, haríamos bien en seguir el consejo de Michael Spence cuando decía que “no debemos caer en el error de equiparar algo útil, como el desarrollo del sector financiero o cualquier otra cosa, con una condición suficiente para el crecimiento”.

Del mismo modo, no deberíamos cometer el error de equiparar un conjunto de reformas estructurales bastante dispares y quizá marginalmente eficaces con una estrategia económica. Sencillamente, las reformas estructurales favorecidas por la JSAF y expuestas en el Plan Fiscal son cuestiones de segundo orden y no generarán el crecimiento económico que Puerto Rico necesita, tanto para aumentar la calidad de vida de su población como para pagar su deuda reestructurada, a menos que se inserten o enmarquen en una estrategia o visión económica más amplia.

La reestructuración de la deuda

El Plan de Ajuste de Puerto Rico disminuye las obligaciones del gobierno aproximadamente un 48%, sin tener en cuenta las posibles recuperaciones a través del pago de los IVC. El alivio total de la deuda, por tanto, es significativo pero no tan alto como afirma la JSAF, ni tan bajo o trivial como alegan los detractores del plan. La siguiente gráfica resume la recuperación de la deuda por tipo de acreedor.

Fuente: JSAF, Resumen del Plan de Ajuste, p. 28.

Y lo que es más importante, desde el punto de vista del presupuesto anual, el Plan de Ajuste reduce considerablemente el servicio de la deuda del gobierno, que pasa de un promedio anual anterior a PROMESA de $1,330 millones a un promedio anual luego de la reestructuración de $666 millones. Como se muestra en la gráfica siguiente, el servicio total de la deuda de GO/COFINA nunca superará los $1,150 millones, es decir, aproximadamente el 1.6% del PNB del año fiscal 2021, durante los próximos 30 años.

Fuente: JSAF, Resumen del Plan de Ajuste, p. 8.

El Plan de Ajuste también incluye varios conceptos para la administración de la deuda para limitar un mayor endeudamiento en el futuro. Estas limitaciones son:

  • El servicio de la deuda anual máximo de toda la deuda respaldada por los impuestos netos se limita al 7.94% o menos de los “policy revenues” del año anterior (básicamente el fondo general más ciertos fondos de ingresos especiales);
  • Todo nuevo endeudamiento a largo plazo debe destinarse exclusivamente a mejoras de capital;
  • La deuda recién emitida debe empezar a amortizarse en un plazo de dos a cinco años desde su emisión;
  • La deuda recién emitida debe tener un vencimiento máximo de 30 años o menos; y
  • El refinanciamiento de cualquier deuda debe proporcionar un ahorro de flujo de caja en cada ejercicio fiscal y producir un ahorro de valor presente positivo.

Por último, el Plan Fiscal 2022 “no prevé que el gobierno de Puerto Rico se endeude por ningún motivo en los próximos cinco años”.

Medicaid

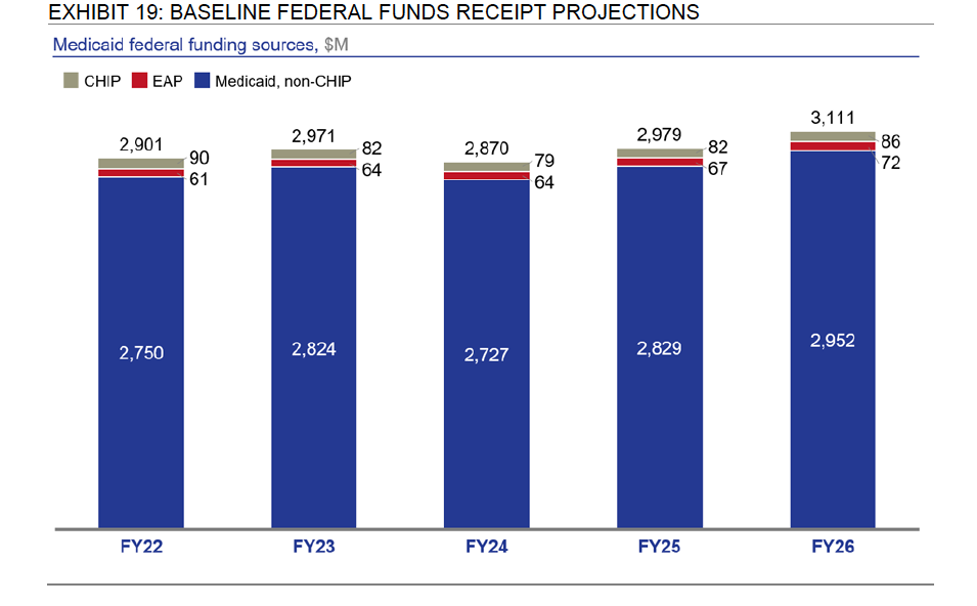
El 1 de octubre de 2021, el financiamiento federal para el programa Medicaid de Puerto Rico estaba programado para volver a su nivel histórico, con un tope arbitrario de $406 millones para el año fiscal 2022, y sujeto a una aportación federal del 55%. Sin embargo, en septiembre de 2021, los Centros de Servicios de Medicare y Medicaid (“CMS”, por sus siglas en inglés) emitieron una interpretación de la disposición del límite de financiamiento de Medicaid para Puerto Rico bajo la Sección 1108(g) de la Ley del Seguro Social que aumentó el límite asignado para el año fiscal 2022 a $2,943 millones. Los CMS estipularon además en esta carta que el tope debe continuar aumentando por el componente de cuidado médico del IPC-U cada año fiscal federal a partir de entonces. La siguiente gráfica muestra el financiamiento federal de referencia para Medicaid, el Programa de Seguro Médico para Niños (“CHIP”, por sus siglas en inglés) y el Programa de Asignación Mejorada (“EAP”, por sus siglas en inglés) para la cobertura de medicamentos recetados.

Fuente: JSAF, Plan Fiscal Certificado para el Año Fiscal 2022, p. 53.

La JSAF considera que la interpretación administrativa de los CMS es una “solución a largo plazo para el financiamiento de Medicaid para Puerto Rico”. Respetuosamente, no estamos de acuerdo. En primer lugar, la carta de los CMS es sólo eso: una interpretación administrativa. No es una orden administrativa vinculante, una norma o un reglamento. Ciertamente no es una ley. Tanto la GAO como la líder de la minoría de la Comisión de Energía y Comercio de la Cámara de Representantes han declarado que no están de acuerdo con la interpretación de los CMS. Por lo tanto, esta política podría ser revertida o retirada en cualquier momento por los CMS o puede ser anulada por la legislación, especialmente si los Republicanos obtienen una mayoría en el Congreso después de las elecciones de medio término.

En segundo lugar, la carta no cambia la FMAP, la participación federal en los costos del programa, que actualmente está fija en 55% y sólo puede modificarse mediante legislación. Esto significa que, para maximizar el financiamiento federal, el gobierno de Puerto Rico aumentará los beneficios y añadirá nuevos afiliados al sistema. Por lo tanto, si el gobierno federal revierte la interpretación de los CMS o decide legislar una asignación significativamente menor para Puerto Rico, el gobierno local se encontraría en la incómoda posición de (1) recortar los beneficios o reducir los beneficiarios o (2) reducir sustancialmente otros gastos para pagar el programa de Medicaid, ya que la parte federal seguiría fija en 55%.

Por último, la reducción de la cantidad que debe presupuestar Puerto Rico para Medicaid ha “liberado” aproximadamente $800 millones que han permitido a la asamblea legislativa volver a sus antiguos derroches. En nuestra opinión, esos fondos podrían haberse aprovechado mejor creando un fondo de estabilización presupuestaria o restaurando, al menos parcialmente, la asignación del Fondo General para la Universidad de Puerto Rico.

Pensiones

El Plan Fiscal se ha modificado para reflejar ciertas reformas realizadas en los planes de retiro del estado. Entre ellas se encuentran (1) la inscripción de determinados empleados en el programa federal del Seguro Social; (2) el congelamiento de los planes de beneficios definidos actualmente en vigor para los maestros de escuela pública y los jueces; (3) el acuerdo con los empleados que tenían cuentas en el Plan del Sistema 2000 y cuyas aportaciones no se acreditaron debidamente y que incluye un pago único de $1,376 millones; y (4) presupuestar los fondos necesarios para realizar los pagos de las pensiones bajo el sistema “pay-as-you-go”. Los costos/ahorros asociados a estas reformas se detallan en la siguiente gráfica.

Fuente: JSAF, Plan Fiscal Certificado para el Año Fiscal 2022, p. 320.

El Plan Fiscal también prevé (1) la eliminación de la propuesta de reducción del 8.5% del beneficio de la pensión de los actuales jubilados y (2) la creación de un fideicomiso de reserva de pensiones “para garantizar que los futuros beneficios del PayGo puedan mantenerse independientemente de la futura situación económica o política del estado libre asociado”.

El financiamiento del fideicomiso de reserva de las pensiones se hará según una fórmula basada en los excedentes anuales del Estado. La JSAF estima que esas aportaciones al fideicomiso de pensiones ascenderán a un promedio de $1,030 millones anuales durante los próximos diez años fiscales. Por lo tanto, los costos totales de las pensiones (PayGo más los depósitos del fideicomiso) durante el periodo AF2022-AF2031 tendrán un promedio de más de $3,000 millones al año. Esto significa que los pagos relacionados con las pensiones serán la mayor partida de gastos durante ese periodo de diez años.

Para que quede claro, no estamos defendiendo la reducción de las pensiones. Sin embargo, queremos destacar que estos $3,000 millones anuales son el costo que estamos pagando ahora debido a décadas de mala administración, por los muchos años que los organismos gubernamentales no hicieron las contribuciones requeridas para las pensiones y por las múltiples veces que el gobierno central “tomó prestado” del fondo de pensiones y nunca devolvió el “préstamo”.

También es importante destacar las compensaciones (“tradeoffs”) incluidas en el Plan Fiscal. Por ejemplo, el costo real del sistema de retiro para el año fiscal 22 es el siguiente:

  • Liquidación Sistema 2000: $1,376 millones (una vez)
  • AF22 Depósito en el fideicomiso de reserva de pensiones: $1,420 millones
  • Pagos PayGo para personas retiradas: $2,350 millones
  • Total para AF22: $5,146 millones

Compárese esa suma con una asignación del Fondo General a la Universidad de Puerto Rico de $467 millones para el año fiscal 2022.

Universidad de Puerto Rico

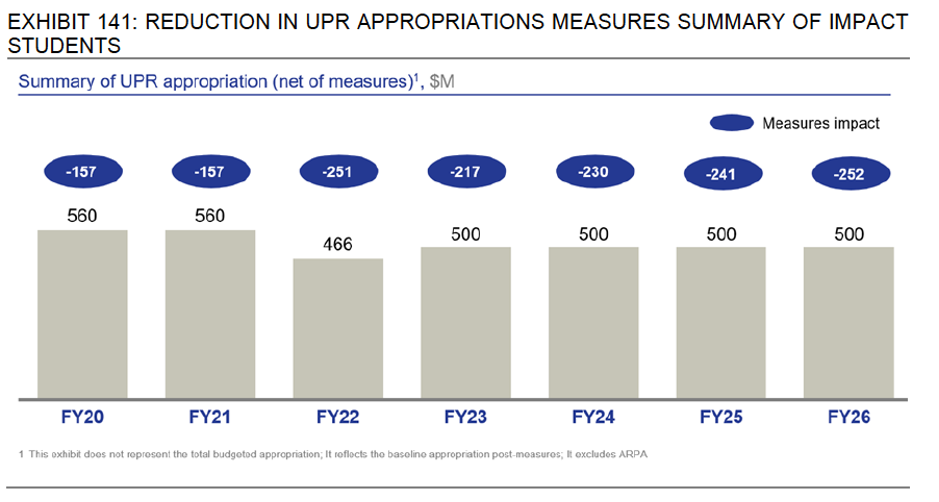
Tal vez ninguna otra agencia gubernamental ha sufrido tantos recortes en su presupuesto como la Universidad de Puerto Rico (“UPR”). La asignación del Fondo General a la UPR se ha reducido de $911 millones en el AF2017 a $466 millones en el AF22, una reducción de $445 millones, o 48%. Como muestra la gráfica siguiente, el Plan Fiscal del AF22 incluye un modesto aumento en esta asignación de $466 millones a $500 millones en el AF23. Las aportaciones del Fondo General para la universidad se mantienen entonces en $500 millones constantes, en términos nominales, a partir de entonces.

Fuente: JSAF, Plan Fiscal Certificado para el Año Fiscal 2022, p. 301.

Es difícil entender esta reducción masiva en la asignación del Fondo General para la institución de educación superior más importante de Puerto Rico. Algunos argumentan que la reducción presupuestaria se justifica por la disminución de la matrícula de estudiantes. Sin embargo, una mirada rápida a los datos demuestra que esta es una afirmación falsa. Según los datos publicados por la UPR, la matrícula estudiantil ha disminuido de 46,325 durante el año fiscal 2017 a 35,623 durante el año fiscal 2022, una reducción de 10,702 estudiantes, o 23%. Por lo tanto, la reducción del 48% en las asignaciones del Fondo General es completamente desproporcionada con respecto a la disminución de la matrícula.

Además, si la JSAF realmente quiere mejorar el capital humano de Puerto Rico como base del crecimiento económico para el futuro, entonces el desmantelamiento de la UPR es totalmente contraproducente. Por lo tanto, recomendamos que, si los ahorros proyectados en la aportación local a la operación del programa de Medicaid se hacen realidad, que al menos una parte de los fondos que queden disponibles se asignen a la Universidad de Puerto Rico.

Nota del autor

“No han aprendido nada y no han olvidado nada”

La frase del título se atribuye tradicionalmente al hombre de estado francés Charles-Maurice de Talleyrand, en referencia al comportamiento obstinado de la restaurada dinastía borbónica tras la caída de Napoleón. Tras la Revolución de 1789, el terror de los jacobinos y el ascenso y caída de un emperador que pretendía conquistar media Europa, la monarquía restablecida pretendió gobernar como si nada hubiera pasado, retomando las cosas justo donde las dejaron en 1789… con resultados predecibles.

En los últimos tiempos, la frase se ha utilizado para caracterizar a los políticos y a los responsables por formular política pública que pretenden oponerse a la historia, insistiendo, contra todo consejo y evidencia, en preservar los desastres del pasado, tratando de detener el cambio político y económico a toda costa, sólo para acabar repitiendo los mismos errores de antaño. La historia demuestra que esta locura puede salir muy cara, tanto en sangre como en dinero.

Por desgracia para Puerto Rico, recientemente hemos visto a un grupo de “líderes” políticos demostrar que no han aprendido ni olvidado nada desde que el gobernador de Puerto Rico declaró nuestra deuda pública como “impagable” en 2015. Tras siete años de impago, quiebra, legislación federal que despojó a Puerto Rico de su capacidad para desarrollar e implementar una política fiscal, la imposición de una junta de supervisión no elegida y un prolongado proceso supervisado por los tribunales para reestructurar la deuda de Puerto Rico, un grupo de personas responsables por formular política pública actúa como si no hubiera aprendido nada de esa experiencia.

La Asamblea Legislativa de Puerto Rico estuvo considerando recientemente la Resolución Conjunta de la Cámara 278 para implementar cambios en el presupuesto actual a la luz de la aprobación y certificación tanto del Plan de Ajuste para el gobierno de Puerto Rico como del Plan Fiscal para el Año Fiscal 2022. Entre otras cosas, hemos visto el regreso de los “barriles de tocino”, el uso de fondos no recurrentes para cubrir gastos recurrentes y la reasignación de fondos destinados al plan de salud público basados en la premisa errónea de que la Administración Biden ha ideado una solución permanente a largo plazo para financiar el programa Medicaid de Puerto Rico. Está claro que no han aprendido ni olvidado nada.

Para ser justos, el ejecutivo tampoco está exento de esta aflicción. Testigo de ello son los trucos fiscales que ha implementado para financiar un aumento salarial de $1,000 al mes para los maestros de las escuelas públicas. Para que quede claro, no nos oponemos a que se aumenten los salarios a los maestros de las escuelas públicas. De hecho, el Plan Fiscal para el año fiscal 2022 incluye el financiamiento de un aumento mensual permanente de $470 al mes (en dos fases). A lo que nos oponemos, porque simplemente es una mala práctica, es a utilizar fondos no recurrentes de la Ley del Plan de Rescate Estadounidense (“ARPA”, por sus siglas en inglés) para aumentarles el salario a $1,000 al mes durante sólo dos años. ¿Qué pasará entonces en 2024? De nuevo, no se ha aprendido nada, no se ha olvidado nada.

Por último, no se sorprendan si escuchan a los políticos de Puerto Rico empezar a utilizar la frase “esta vez es diferente” en el contexto de las finanzas públicas de Puerto Rico. Como dicen Carmen Reinhart y Kenneth Rogoff en su libro This Time is Different: Eight Centuries of Financial Folly, “el consejo de inversión más repetido y más caro que se haya dado jamás… se deriva de la percepción de que ‘esta vez es diferente'”. De hecho, lo peor que podemos hacer cuando empezamos a salir de la bancarrota y comienzan seriamente los esfuerzos de reconstrucción de los daños causados por los huracanes, es volver a las costumbres del pasado, las costumbres de los traqueteos contables, los presupuestos engañosos y las proyecciones de crecimiento económico e ingresos poco realistas, porque “esta vez es diferente”. Nunca lo es.

CNE Review – septiembre 2021

Publicado el 16 de septiembre de 2021 / Read in English

Ver todas las ediciones del
CNE Review
COMPARTA

En esta edición

En esta edición de septiembre del CNE Review, buscamos responder a las siguientes interrogantes:

  1. ¿Cuál es la situación actual de la economía de Puerto Rico?
  2. ¿Cómo interactúan los tres shocks que hemos sufrido recientemente – la quiebra del gobierno, los huracanes y la pandemia?
  3. ¿Cuáles son algunos de los riesgos principales para el crecimiento económico de Puerto Rico a corto plazo?
  4. ¿Cuáles son los factores que pueden estimular el crecimiento económico y cuáles lo aguantan?

La agenda para Puerto Rico está llena, por decir lo menos. Esperamos que el desglose y el breve análisis de estos tres desafíos que ofrecemos en este CNE Review sean útiles para entender una situación complicada.

Sigue leyendo para ver un resumen. Haz clic aquí para acceder al texto completo.

Análisis de CNE

El triple desafío a la economía puertorriqueña

Por Sergio M. Marxuach, director de Política Pública

La economía puertorriqueña se está recuperando simultáneamente de tres shocks sistémicos:

La pandemia de COVID-19, que ha afectado negativamente la actividad económica desde la primavera de 2020, sigue siendo un evento en curso y en desarrollo.

Cuatro años después de los huracanes Irma y María, Puerto Rico aún se está recuperando del daño considerable ocasionado por estas tormentas.

Finalmente, el gobierno de Puerto Rico está entrando en una fase crítica de su proceso de reestructuración de la deuda ya que pronto se enviarán papeletas a los acreedores para que puedan votar sobre el Plan de Ajuste (“PA”) negociado por la Junta de Supervisión y Administración Financiera (“JSAF”). Si la corte lo certifica, la quiebra del gobierno de Puerto Rico terminará oficialmente y el PA regirá la política fiscal de Puerto Rico durante los próximos 25 años.

La pandemia de COVID-19

En junio de 2020, el Fondo Monetario Internacional (“FMI”) describió la pandemia de COVID-19 como una “crisis como ninguna otra”. Un año después, las predicciones más espantosas no se han cumplido, en gran parte gracias al apoyo sin precedentes del sector público. Sin embargo, sería un error concluir que la crisis ha terminado.

En Puerto Rico, al igual que en el resto del mundo, el impacto de la pandemia de COVID-19 fue rápido y severo. Según datos del Banco de Desarrollo Económico de Puerto Rico, el Índice de Actividad Económica de Puerto Rico disminuyó de 122.1 en febrero de 2020 a 110.1 en junio de 2020, una disminución de 12 puntos o aproximadamente 9.8%. Para junio de 2021, el índice tenía un valor de 118.9 puntos, lo que significa que hemos compensado alrededor de dos tercios de la pérdida de actividad económica. Tengan en cuenta que esta recuperación relativamente rápida se debe en gran parte al efecto positivo del gasto federal relacionado con la pandemia de COVID-19..

Pulsa aquí para leer más sobre los efectos de la pandemia en el empleo total en Puerto Rico y cómo los fondos federales para la pandemia pueden impactar aún más la recuperación.

Reconstrucción pos-huracán María

Cuatro años después de que el huracán María causara estragos en la isla y generara unos $90,000 millones en daños, el ritmo de la reconstrucción sigue siendo lento. Mientras que el Congreso ha asignado $64,000 millones para operaciones de recuperación y asistencia en casos de desastre en la isla, al 30 de junio de 2021, solo $18,600 millones, o aproximadamente el 29%, se han gastado. Además, algunos de los trabajos más importantes, como la rehabilitación y modernización de la red eléctrica, aún no han comenzado.

Según la JSAF, el ritmo de los desembolsos federales y, con suerte, el trabajo de reconstrucción, deberían aumentar durante los próximos dos años como se muestra en la tabla a continuación. Sin embargo, observamos que la mayor parte de los fondos de recuperación, unos $47,449 millones, o aproximadamente 57% del total de los fondos, se desembolsará durante el período de diez años entre 2025 y 2035.

Este plan de desembolsos retrasados presenta varios riesgos para Puerto Rico. Sin embargo, el principal riesgo con respecto a la reconstrucción del huracán María podría ser la creación de una falsa sensación de complacencia a medida que la economía comience a crecer cuando el dinero federal comience a fluir.

Haz clic aquí para conocer las dos razones por las que sería un error pensar que nuestros problemas económicos terminarán una vez que comience seriamente el desembolso de fondos federales para la reconstrucción.

El Plan Fiscal y el Plan de Ajuste

El Plan Fiscal certificado por la JSAF para el gobierno central pone en marcha políticas que tienen efectos inconsistentes en la economía real. Primero, la JSAF continúa con la implementación de medidas de austeridad fiscal, que estima reducirán el PNB en 0.9%, 1.2% y 0.7% durante los años fiscales 2022 (en curso), 2023 y 2024, respectivamente. En su opinión, esta consolidación fiscal es necesaria para balancear el presupuesto a corto plazo. Tengan en cuenta que la consolidación fiscal programada para el año fiscal 2023 es particularmente profunda.

En el otro lado de la ecuación, la JSAF está promoviendo la implementación de “reformas estructurales” en las áreas de bienestar social, energía y de mejorar el clima para hacer negocios, que estima tendrán un impacto positivo acumulativo equivalente al 0.75% del PNB para el año fiscal 2026. Por tanto, el efecto neto del Plan Fiscal es un lastre neto para la actividad económica en ausencia de otras medidas de política económica. La JSAF, sin embargo, cree que el efecto negativo de la consolidación fiscal se reduce o elimina por completo cuando se toma en cuenta el gasto federal relacionado con (1) la pandemia de COVID-19 y (2) la reconstrucción del daño causado por el huracán María. Sin embargo, esa apuesta no es segura. Como mencionamos anteriormente, la mayoría de los fondos de COVID-19 ya se han gastado y la mayor parte del dinero de la reconstrucción está programado para desembolsarse después del año fiscal 2025.

Dado a que el Plan Fiscal es el documento maestro en el que se basa el Plan de Ajuste a largo plazo, es importante entender la forma en que se desarrolla este juego de pesos y contrapesos fiscales. Haz clic aquí para leer más.

Conclusión

El desempeño económico a corto plazo de Puerto Rico se ve ensombrecido por una gran nube de incertidumbre, ya que el gobierno de la isla aborda simultáneamente el impacto de tres shocks sistémicos: la pandemia de COVID-19, el huracán María y la quiebra del gobierno central. Cada uno de estos procesos genera su propio conjunto de riesgos, que a menudo pueden interactuar entre ellos de manera compleja.

Sin embargo, a un nivel más profundo, es preocupante que el crecimiento económico a corto plazo dependa principalmente de recibir transferencias federales que no controlamos. Nos preocupa que estos gastos tengan un impacto positivo temporero en la economía que pueda retrasar los esfuerzos para desarrollar una estrategia o plan económico de mediano/largo plazo para Puerto Rico. Evitemos esa trampa y mantengámonos enfocados en abordar los factores estructurales que son la causa fundamental del estancamiento económico a largo plazo de Puerto Rico.

Bienvenidos a un nuevo mundo audaz

El Growth Policy Summit de CNE 2021 se llevará a cabo el 3 de diciembre de 2021 y reunirá a una combinación dinámica de líderes, personas responsables de formular política pública e innovadores globales no solo para estimular una animada y profunda discusión, sino más importante aún, para provocar acción y un verdadero compromiso.

Reserva la fecha y únete a nosotros para descifrar cómo aprovechar mejor los recursos de Puerto Rico y transformar nuestro modelo económico.

En nuestro radar...

Afganistán – Veinte años después del 11 de septiembre y el comienzo de la guerra en Afganistán, se ha pontificado mucho sobre la arrogancia estadounidense. Pero, si bien esa crítica puede ser aplicable a la guerra en Irak, es inapropiada en el caso de Afganistán. Como nos recuerda el historiador Robert Kagan, fue el miedo, no la arrogancia, lo que llevó a Estados Unidos a Afganistán. Sé que esto es cierto porque vivía y trabajaba en Manhattan cuando ocurrieron los ataques. Hoy, sin embargo, “los sentimientos y percepciones de amenaza que los llevaron a la guerra en Afganistán se han desvanecido, y todo lo que queda son las consecuencias de esa decisión, los costos en vidas y dinero, los resultados inevitablemente mixtos e inciertos y la incontestable pregunta: ¿Valió la pena?”

Fin de los beneficios de desempleo pandémicos – De acuerdo con un análisis reciente del Wall Street Journal, “los estados que eliminaron temprano los beneficios federales adicionales por desempleo han experimentado hasta ahora el mismo crecimiento laboral que los estados que continuaron ofreciendo ayuda adicional relacionada con la pandemia”. Esto significa que las causas que impiden que los trabajadores se incorporen al mercado laboral se encuentran en otra parte.

¿El fin de la Reaganomía? – El paquete de gastos de $3.5 billones (“trillion”) de dólares que actualmente está considerando el Congreso sería “la expansión más significativa de la red de seguridad social de la nación desde la guerra contra la pobreza en la década de 1960, con una legislación que afectaría prácticamente la vida de todos los estadounidenses, desde la concepción hasta la vejez”, según este análisis del New York Times. Si se promulga, también marcaría el final de 40 años de las políticas económicas de Thatcher/Reagan que provocaron una creciente desigualdad, el estancamiento de los ingresos de la clase media y el agotamiento de los recursos del gobierno.

El triple desafío a la economía puertorriqueña

El triple desafío a la economía puertorriqueña

Publicado el 15 de septiembre de 2021 / Read in English

Sergio portrait
Director de Política Pública
DESCARGUE
COMPARTA

Introducción

La economía puertorriqueña se está recuperando simultáneamente de tres shocks sistémicos:

  • La pandemia de COVID-19, que ha afectado negativamente la actividad económica desde la primavera de 2020, sigue siendo un evento en curso y en desarrollo. Realmente no sabemos cómo será la recuperación después de una pandemia global, cuánto tiempo tomará o qué cambios estructurales a largo plazo se derivarán de ella.
  • Cuatro años después de los huracanes Irma y María, Puerto Rico aún se está recuperando del daño considerable ocasionado por estas tormentas. Si bien se ha trabajado mucho en los últimos cuatro años, la agenda restante de reconstrucción de escuelas, carreteras e instalaciones de salud pública y de mitigación de los riesgos existentes para la vida es desafiante.
  • Finalmente, el gobierno de Puerto Rico está entrando en una fase crítica de su proceso de reestructuración de la deuda ya que pronto se enviarán papeletas a los acreedores para que puedan votar sobre el Plan de Ajuste (“PA”) negociado por la Junta de Supervisión y Administración Financiera (“JSAF”). El PA debe cumplir, entre otras cosas, con el Plan Fiscal del gobierno central y el tribunal debe considerarlo viable y en el mejor interés de los acreedores. Si la corte lo certifica, la quiebra del gobierno de Puerto Rico terminará oficialmente y el PA regirá la política fiscal de Puerto Rico durante los próximos 25 años.

Entonces, la agenda para Puerto Rico está llena, por decir lo menos. Esperamos que el desglose y el breve análisis de estos tres desafíos que ofrecemos en este informe sean útiles para entender una situación complicada.

La pandemia de COVID-19

En junio de 2020, el Fondo Monetario Internacional (“FMI”) describió la pandemia de COVID-19 como una “crisis como ninguna otra“. En ese momento, aproximadamente el 90% de las economías mundiales entraron en recesión simultáneamente, la proporción más alta desde 1871; se esperaba que el PIB mundial se redujera en un 4.9%, y las expectativas eran que la producción perdida sumara billones (“trillions”) de dólares y millones de puestos de trabajo destruidos.

Un año después, las predicciones más espantosas no se han cumplido, en gran parte gracias al apoyo sin precedentes del sector público. Solo en los Estados Unidos, el Congreso ha autorizado aproximadamente $5 billones (“trillions”) en nuevos gastos relacionados con la pandemia, mientras que la Reserva Federal ha proporcionado al sistema financiero $4 billones (“trillions”) adicionales en liquidez. Como resultado, la actividad económica, los ingresos y los ahorros en EE.UU. ya se encuentran en los niveles anteriores a la pandemia o por encima de ellos.

Sin embargo, sería un error concluir que la crisis ha terminado. El empleo total en EE.UU. se encuentra actualmente unos seis millones de empleos por debajo de su nivel de febrero de 2020; millones de inquilinos corren el riesgo de perder sus hogares a medida que finalizan las moratorias sobre los desalojos (o se determina que son ilegales); y la tasa de inflación se encuentra en niveles no vistos en una generación.

En Puerto Rico, al igual que en el resto del mundo, el impacto de la pandemia de COVID-19 fue rápido y severo. Como se muestra en la gráfica a continuación, el empleo no agrícola total disminuyó de 887,300 en marzo de 2020 a 766,800 en abril de 2020, una pérdida de 120,500 puestos de trabajo, o aproximadamente el 13.5% del total. Para junio de 2021, el empleo total se había recuperado a aproximadamente 853,800, lo que significa que hemos compensado aproximadamente dos tercios de la pérdida de empleo.

Fuente: Oficina de Estadísticas Laborales de EE.UU.

En términos de actividad económica, la historia es bastante similar. Según datos del Banco de Desarrollo Económico de Puerto Rico, el Índice de Actividad Económica de Puerto Rico disminuyó de 122.1 en febrero de 2020 a 110.1 en junio de 2020, una disminución de 12 puntos o aproximadamente 9.8%. Para junio de 2021, el índice tenía un valor de 118.9 puntos, lo que, de nuevo, significa que hemos compensado alrededor de dos tercios de la pérdida de actividad económica.

Tengan en cuenta que esta recuperación relativamente rápida se debe en gran parte al efecto positivo del gasto federal relacionado con la pandemia de COVID-19. Según la JSAF, se espera que Puerto Rico reciba $43,500 millones en asistencia federal relacionada con COVID-19 durante el período del AF2020 al AF2023. El Plan Fiscal más reciente para el Estado Libre Asociado estima que “se gastará alrededor del 60% de estos fondos de apoyo para ingresos”, mientras que se prevé que el “40% restante de los fondos se ahorrará y/o se utilizará para pagar deudas, y luego se gastará durante un período de 30 años según la teoría del consumo atenuado a largo plazo”. Por lo tanto, la mayor parte del apoyo económico brindado por este gasto ya está integrado en los indicadores económicos actuales.

Sin embargo, a corto plazo, la pandemia de COVID-19 es la fuente más importante de riesgo económico e incertidumbre. Si bien hemos aprendido una cantidad sustancial sobre el virus SARS-CoV-2 durante los últimos dieciocho meses, el virus también ha confundido constantemente a las mejores mentes científicas del planeta. Ahora estamos en una carrera contra el virus, tratando de vacunar a la mayor cantidad de personas en todo el mundo antes de que el virus desarrolle una variante resistente a la vacuna. En la medida en que sigan existiendo focos significativos de poblaciones no vacunadas en los EE.UU. y alrededor del mundo, este riesgo aumentará.

Eventualmente podemos esperar que el virus que causa el COVID-19 alcance una especie de equilibrio con sus huéspedes humanos. Para muchos expertos, eso ocurrirá cuando la cantidad de personas que hayan adquirido inmunidad al virus, ya sea por vacunación o por una infección previa, sea lo suficientemente alta como para que este virus se parezca más a la influenza estacional. Se desconoce exactamente cuándo eso sucederá, pero los recientes acontecimientos en Florida, Mississippi y Texas demuestran que todavía estamos lejos de llegar a ese punto. Hasta entonces, continuaremos viendo disrupciones económicas significativas, desequilibrios recurrentes entre la oferta y la demanda y retrasos frecuentes en la entrega de carga marítima, mientras que los gobiernos seguirán apretando y aflojando continuamente las restricciones sobre la actividad económica y comercial a medida que la transmisión del virus continúa aumentando y disminuyendo de acuerdo con su propia lógica evolucionaria.

Reconstrucción pos-huracán María

Cuatro años después de que el huracán María causara estragos en la isla y generara unos $90,000 millones en daños, el ritmo de la reconstrucción sigue siendo lento, mientras que el Congreso ha asignado $64,000 millones para operaciones de recuperación y asistencia en casos de desastre en la isla, al 30 de junio de 2021, solo $18,600 millones, o aproximadamente el 29%, se han gastado. Además, algunos de los trabajos más importantes como la rehabilitación y modernización de la red eléctrica; la reconstrucción de escuelas, viviendas, carreteras, puentes e instalaciones sanitarias; y la implementación de medidas de mitigación para aumentar la resiliencia y reducir la exposición al riesgo de las poblaciones vulnerables, aún no ha comenzado.

Según la JSAF, el ritmo de los desembolsos federales y, con suerte, el trabajo de reconstrucción, deberían aumentar durante los próximos dos años. Como se muestra en la tabla a continuación, la Junta espera que los gastos de recuperación de desastres asciendan a $3,950 millones, $5,310 millones y $4,680 millones para cada uno de los años fiscales 2022, 2023 y 2024, respectivamente. Eso equivaldría al 5.6%, 7.5% y 6.6% del PNB nominal en 2020. Sin embargo, observamos que la mayor parte de los fondos de recuperación, unos $47,449 millones, se desembolsará durante el período de diez años entre 2025 y 2035.

Fuente: Plan Fiscal Certificado de la JSAF – 23 de abril de 2021

Este plan de desembolsos rezagado presenta varios riesgos para Puerto Rico. Por ejemplo, el Congreso puede reprogramar los fondos asignados para la recuperación de desastres en la isla, mientras que el impacto económico durante un año determinado se diluye a medida que los fondos se gastan a través de 15 años. Por el contrario, el cronograma extendido puede permitir a Puerto Rico implementar adecuadamente las regulaciones de adquisiciones, los controles de auditoría y otros mecanismos de cumplimiento requeridos por el gobierno federal y evitar una escasez previsible de mano de obra calificada requerida para algunos de estos grandes proyectos de infraestructura.

Sin embargo, al final, el principal riesgo con respecto a la reconstrucción del huracán María podría ser la creación de una falsa sensación de complacencia a medida que la economía comience a crecer cuando el dinero federal comience a fluir. Sería un error creer que nuestros problemas económicos terminarán una vez que comience en serio el desembolso de los fondos federales para la reconstrucción por al menos dos razones.

Primero, toda esa actividad económica será financiada con fondos federales transferidos al gobierno de Puerto Rico en lugar de recursos generados localmente. Puede ser fácil olvidar eso una vez que comienzan los buenos tiempos y creer erróneamente que la reconstrucción es impulsada por el fortalecimiento de la economía puertorriqueña, cuando en realidad es impulsada por la munificencia del Congreso.

En segundo lugar, el proceso de reconstrucción, por su naturaleza, está diseñado para reconstruir y reparar lo que fue dañado o destruido por el huracán María. En ese sentido, su principal objetivo es restaurar el acervo de capital de Puerto Rico a su estado anterior al huracán. La reconstrucción de activos dañados o destruidos no constituye una adición neta a la capacidad productiva a largo plazo de la isla.

El Plan Fiscal y el Plan de Ajuste

El Plan Fiscal certificado por la JSAF para el gobierno central pone en marcha políticas que tienen efectos inconsistentes en la economía real. Primero, la JSAF continúa con la implementación de medidas de austeridad fiscal, que estima reducirán el PNB en 0.9%, 1.2% y 0.7% durante los años fiscales 2022 (en curso), 2023 y 2024, respectivamente. En su opinión, esta consolidación fiscal es necesaria para balancear el presupuesto a corto plazo. Tengan en cuenta que la consolidación fiscal programada para el año fiscal 2023 es particularmente profunda.

Fuente: Plan Fiscal Certificado de la JSAF – 23 de abril de 2021

En el otro lado de la ecuación, la JSAF está promoviendo la implementación de “reformas estructurales” en las áreas de bienestar social, energía y de mejorar el clima para hacer negocios, que estima tendrán un impacto positivo acumulativo equivalente al 0.75% del PNB para el año fiscal 2026. Sin embargo, no está claro si el gobierno de Puerto Rico tiene la capacidad para implementar estas políticas y, si se llegan a implementar, si tendrán el impacto económico pronosticado por la JSAF.

En general, entonces, el Plan Fiscal certificado sería un lastre neto para la actividad económica en ausencia de otras medidas de política económica. La JSAF, sin embargo, cree que el efecto negativo de la consolidación fiscal se reduce o elimina por completo cuando se toma en cuenta el gasto federal relacionado con (1) la pandemia de COVID-19 y (2) la reconstrucción del daño causado por el huracán María.

Fuente: Plan Fiscal Certificado de la JSAF – 23 de abril de 2021

Sin embargo, esa apuesta no es segura. Como mencionamos anteriormente, la mayoría de los fondos de COVID-19 ya se han gastado y la mayor parte del dinero de la reconstrucción está programado para desembolsarse después del año fiscal 2025. Otros riesgos para el Plan Fiscal incluyen la pérdida potencial de ingresos por generados por el arbitrio de la Ley 154 y la pérdida o reducción de fondos federales de Medicaid. La forma en que se desarrolla este juego de pesos y contrapesos fiscales es importante porque el Plan Fiscal es el documento maestro en el que se basa el Plan de Ajuste a largo plazo.

El PA regirá la reestructuración de las obligaciones del gobierno central con 69 clases diferentes de acreedores y determinará la política fiscal de Puerto Rico para los próximos 25 años. Al momento de redactar este escrito, no tenemos toda la información necesaria para calcular una recuperación promedio ponderada, pero las tasas de recuperación de los acreedores van desde el 10% para ciertos acreedores no-asegurados hasta el 91.5% para los jubilados del gobierno. Algunos acreedores recibirán efectivo, otros una combinación de efectivo y bonos nuevos, y otros recibirán instrumentos de valor contingente, cuyo reembolso depende del logro de ciertos objetivos de ingresos.

El PA también requerirá que el gobierno de Puerto Rico pague el servicio de la deuda anual sobre los nuevos bonos de aproximadamente $1,000 millones y haga pagos anuales de pensión de aproximadamente $2,000 millones, en relación con un presupuesto del fondo general para el año fiscal 2022 de aproximadamente $10,000 millones. Un análisis completo del PA está más allá del alcance de este CNE Review, pero debemos enfatizar que todo depende de impulsar el crecimiento económico en Puerto Rico, que es necesario para generar los ingresos gubernamentales requeridos para cumplir con el PA. Y el crecimiento económico en el corto plazo depende del desembolso y manejo exitoso de los fondos federales y, en menor medida, de la implementación de las “reformas estructurales” favorecidas por la JSAF.

Conclusión

El desempeño económico a corto plazo de Puerto Rico se ve ensombrecido por una gran nube de incertidumbre, ya que el gobierno de la isla aborda simultáneamente el impacto de tres shocks sistémicos: la pandemia de COVID-19, el huracán María y la quiebra del gobierno central. Cada uno de estos procesos genera su propio conjunto de riesgos, que a menudo pueden interactuar entre ellos de manera compleja. Por ejemplo, la implementación de medidas fiscales para balancear el presupuesto podría afectar la capacidad del estado para administrar proyectos complejos, mientras que problemas en la cadena de suministro y la inflación debido a la pandemia COVID-19 pueden retrasar los esfuerzos de reconstrucción del huracán María.

Sin embargo, a un nivel más profundo, es preocupante que el crecimiento económico a corto plazo dependa principalmente de recibir transferencias federales que no controlamos. Nos preocupa que estos gastos tengan un impacto positivo temporero en la economía que pueda retrasar los esfuerzos para desarrollar una estrategia o plan económico de mediano/largo plazo para Puerto Rico. Evitemos esa trampa y mantengámonos enfocados en abordar los factores estructurales que son la causa fundamental del estancamiento económico a largo plazo de Puerto Rico.